令和9年度(令和8年分)からの個人住民税(市民税・県民税)の税制改正について
令和9年度(令和8年分)の個人住民税(市民税・県民税)から適用される税制改正の内容をお知らせします。
なお、所得税に関しては控除額など住民税と異なる点がございますので、詳しくは国税庁ホームページを御確認ください。
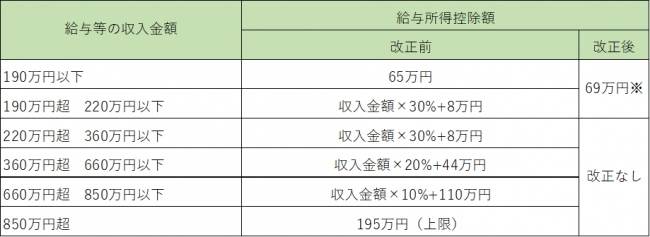
給与所得控除の最低保障額の引上げ
給与所得控除の最低保障金額を、65万円から69万円に4万円引上げ
※令和8・9年分については、更に5万円上乗せされ、74万円になります。
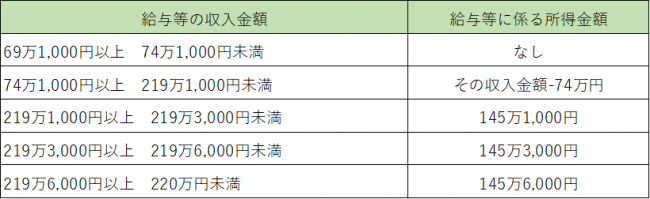
給与等の収入金額が69万1,000円以上220万円未満である場合、その給与等に係る給与所得の金額については、上記の表にかかわらず、次の金額とすることとされています。
各種扶養控除等に関する所得要件額の引上げ
各種扶養控除等の適用を受けるための所得要件額を4万円引上げ
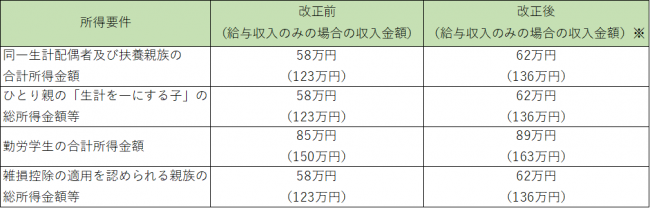
※給与収入の金額は令和8・9年分に適用される金額
家内労働者等の必要経費の特例における最低保障額の引上げ
家内労働者等の事業所得等の所得計算の特例について、必要経費に算入する金額の最低保障額を65万円から69万円に引上げ